Economia
Imposto sobre combustíveis pesa mais em famílias de rendimento intermédio
As famílias pobres estão a usar cada vez mais os transportes públicos, as famílias com rendimentos médios são as que pagam a fatia maior do ISP e as famílias com rendimentos mais elevados são as que utilizam mais as deduções com saúde e educação. Estas são algumas conclusões do estudo "Portugal Fiscal" feito pela Fundação Francisco Manuel dos Santos.
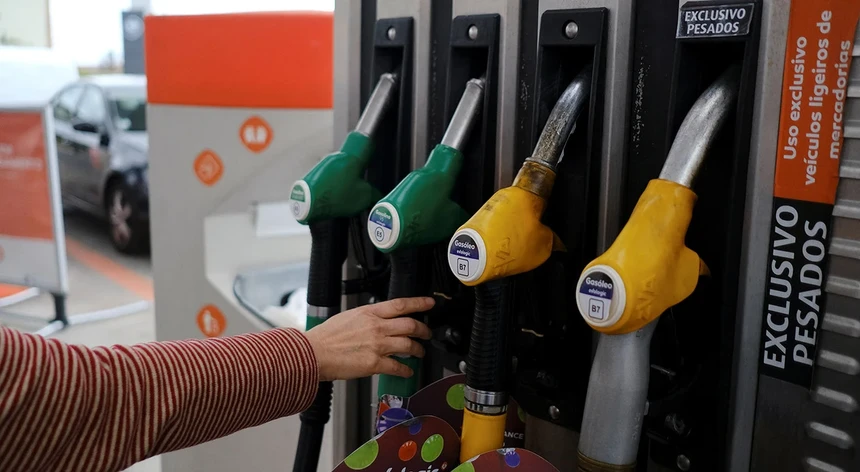
No caso do Imposto Sobre os Produtos Petrolíferos e Energéticos (ISP), a despesa pesa mais no bolso dos agregados familiares com rendimentos intermédios. Ou seja, são as famílias “capazes de usar automóvel próprio, quem suporta a maior carga de ISP, em percentagem do seu rendimento". A outra conclusão do estudo é que nas famílias “mais pobres prevalece o uso dos transportes públicos”.
Quanto ao IRS “mais de metade da receita (56 por cento) foi paga em 2025 pelos 7,6 por cento de agregados com rendimentos mais elevados.” O estudo aponta ainda que são as famílias com rendimentos mais elevados que utilizam mais as deduções com saúde e educação às “quais se associa maior literacia fiscal.”
O documento destaca o peso do Imposto Municipal sobre Imóveis (IMI) e do Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT) no conjunto dos impostos diretos arrecadados pelos municípios em 2024. O IMT e o IMI juntos foram responsáveis pela maior parte dessa receita, “respondiam por 3.229 milhões de euros, de entre 4.052 milhões de euros” dessa receita.
Sobre a Justiça Tributária, os autores do estudo afirmam que “os juízes que ingressam nos tribunais administrativos e fiscais possuem um nível de habilitações modesto”. Quanto aos Tribunais Administrativos e Fiscais (TCA), a “morosidade tem sido um obstáculo à resolução de litígios, apresentando grandes desigualdades no território”. O estudo dá o exemplo do Tribunal Administrativo e Fiscal do Sul que “levaria mais de cinco anos a eliminar todos os processos tributários pendentes no final de 2025”.
“Em 2025, os impostos e as contribuições para a Segurança Social representaram 37,3% do PIB português. No ano anterior, 39% da receita total arrecadada pelo Estado proveio de impostos sobre o consumo (como o IVA), 27,5% sobre o rendimento e património (como o IRS e IRC) e 33,5% das contribuições para a Segurança Social.”
Este estudo faz parte do projeto "Fiscalidade e Futuro", que engloba mais quatro volumes temáticos dedicados às questões que a política fiscal portuguesa enfrenta.
Sendo que já se nota o impacto na receita fiscal do aumento de veículos elétricos no parque automóvel português. “Em 2004, o IA (Imposto Automóvel) e o ISP geravam 14% de toda a receita fiscal. Em 2025, o ISV e o ISP geram apenas 6,3%, sem dúvida uma consequência da progressiva eletrificação do parque automóvel".
O ISP pertence ao núcleo dos Impostos Especiais de Consumo (IEC) cujo objetivo é desincentivar o consumo de produtos que causam danos à sociedade ou à natureza. Esta explicação serve para sublinhar outra conclusão deste estudo.
O Imposto Sobre os Produtos Petrolíferos e Energéticos (ISP) "é, por larga margem, o mais importante” dos IEC, Em 2025 foi responsável por metade da receita fiscal que o conjunto dos IEC gerou.
“Em 2025, o conjunto dos IEC gerou uma receita de seis mil milhões de euros, cerca de 9% de toda a receita fiscal, excluindo contribuições para a Segurança Social, sendo que o ISP, por si só, responde por uma receita de mais de 3,7 mil milhões de euros", refere o documento, com base em dados da Conta Geral do Estado de 2025.
Mais impostos e a JustiçaAinda no núcleo dos Impostos Especiais de Consumo (IEC), que também engloba a tributação do consumo de bebidas alcoólicas e tabaco, os autores do estudo sublinham que “no caso do imposto sobre as bebidas alcoólicas e tabaco o peso da despesa com estes consumos é maior nas famílias mais pobres".
Quanto ao IRS “mais de metade da receita (56 por cento) foi paga em 2025 pelos 7,6 por cento de agregados com rendimentos mais elevados.” O estudo aponta ainda que são as famílias com rendimentos mais elevados que utilizam mais as deduções com saúde e educação às “quais se associa maior literacia fiscal.”
O documento destaca o peso do Imposto Municipal sobre Imóveis (IMI) e do Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT) no conjunto dos impostos diretos arrecadados pelos municípios em 2024. O IMT e o IMI juntos foram responsáveis pela maior parte dessa receita, “respondiam por 3.229 milhões de euros, de entre 4.052 milhões de euros” dessa receita.
Sobre a Justiça Tributária, os autores do estudo afirmam que “os juízes que ingressam nos tribunais administrativos e fiscais possuem um nível de habilitações modesto”. Quanto aos Tribunais Administrativos e Fiscais (TCA), a “morosidade tem sido um obstáculo à resolução de litígios, apresentando grandes desigualdades no território”. O estudo dá o exemplo do Tribunal Administrativo e Fiscal do Sul que “levaria mais de cinco anos a eliminar todos os processos tributários pendentes no final de 2025”.
“Em 2025, os impostos e as contribuições para a Segurança Social representaram 37,3% do PIB português. No ano anterior, 39% da receita total arrecadada pelo Estado proveio de impostos sobre o consumo (como o IVA), 27,5% sobre o rendimento e património (como o IRS e IRC) e 33,5% das contribuições para a Segurança Social.”
Este estudo faz parte do projeto "Fiscalidade e Futuro", que engloba mais quatro volumes temáticos dedicados às questões que a política fiscal portuguesa enfrenta.